Neste artigo
Ter o cartão físico na carteira já não é a única forma de usar o crédito no dia a dia — o cartão virtual, gerado direto pelo aplicativo do banco, ganhou espaço justamente por reduzir alguns riscos que o cartão físico carrega. Mas isso não significa que um substitui o outro em todas as situações.
O que muda entre os dois, na prática
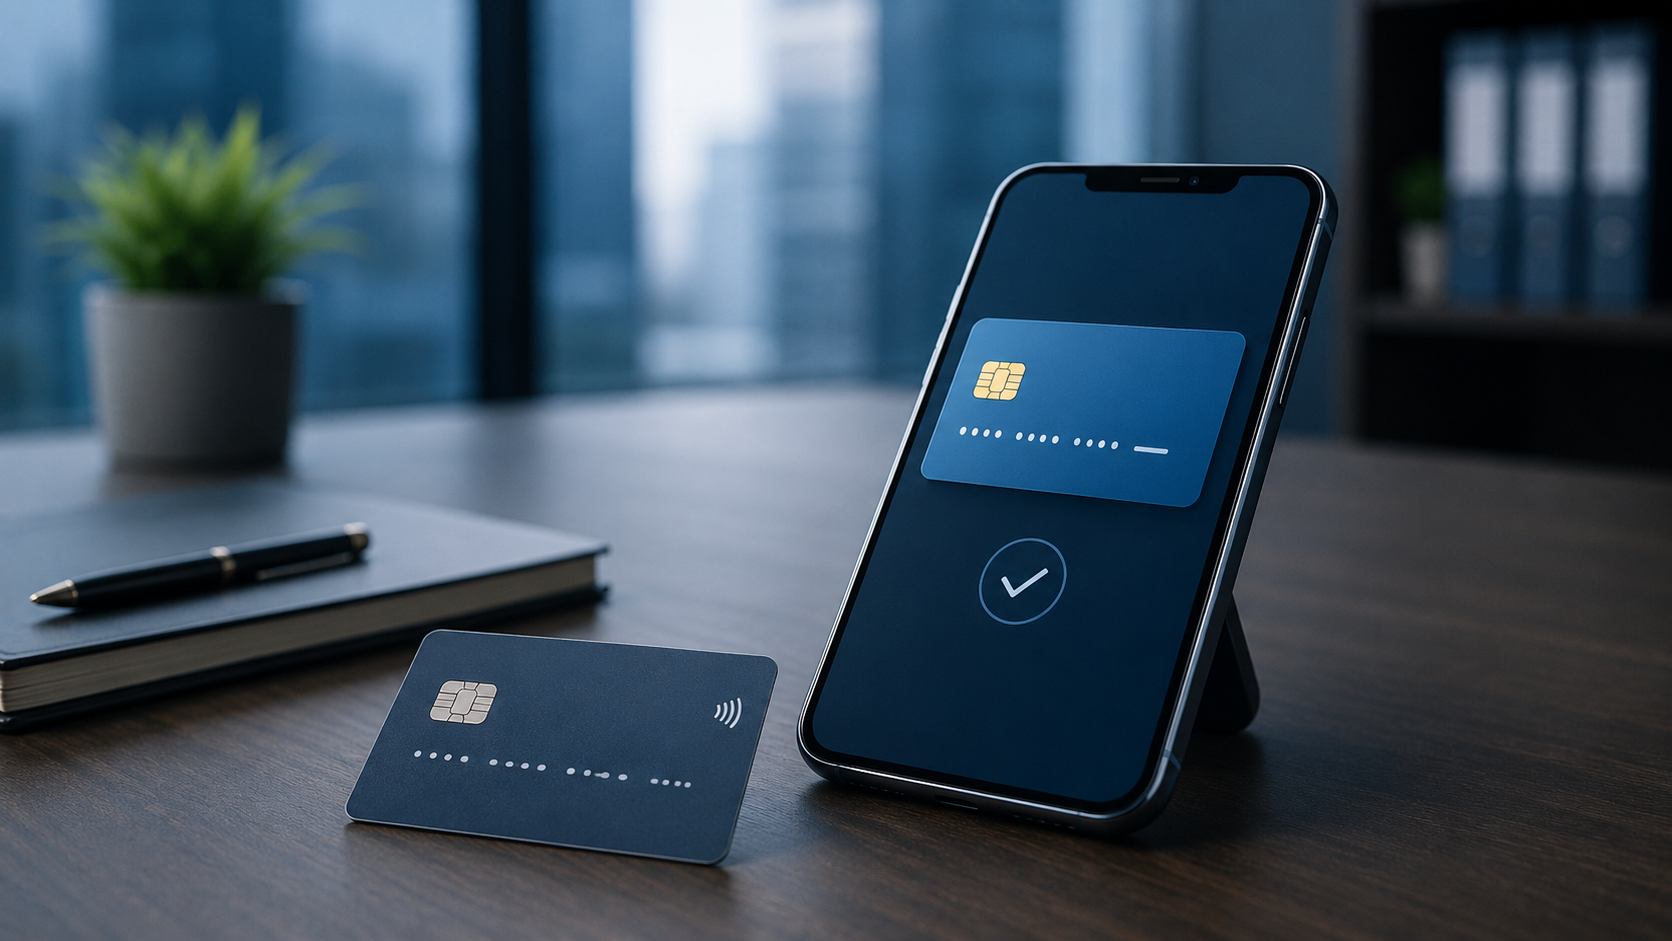
O cartão físico é necessário para compras presenciais com maquininha e para saques, quando disponíveis. Já o cartão virtual existe só dentro do aplicativo do banco, com número, validade e código de segurança próprios (geralmente diferentes dos impressos no cartão físico), pensado especificamente para compras online.
Por que o cartão virtual tende a ser mais seguro para compras online
A maior vantagem do cartão virtual é a possibilidade de gerar números diferentes para compras específicas, em muitos bancos. Isso significa que, se os dados de uma compra online vazarem — em um golpe de phishing ou invasão de um site de loja, por exemplo —, o prejuízo fica limitado àquele número específico, sem comprometer o cartão físico usado no dia a dia.
Quando vale usar cada um
- Cartão virtual: compras em sites novos ou pouco conhecidos, assinaturas de teste que você pretende cancelar, qualquer compra online em geral.
- Cartão físico: compras presenciais, viagens em que a maquininha local pode não reconhecer bem cartões só virtuais, e situações em que o estabelecimento pede o cartão físico para conferência.
Cuidados que valem para os dois
Independentemente do tipo, vale ativar notificações de compra em tempo real, nunca compartilhar o código de segurança por telefone ou WhatsApp (nenhum banco pede isso de forma legítima) e revisar a fatura regularmente em busca de cobranças não reconhecidas — o cartão virtual reduz risco, mas não elimina a necessidade de acompanhar o extrato.
E se o cartão virtual vazar mesmo assim?
A maioria dos bancos permite bloquear e gerar um novo número de cartão virtual pelo próprio aplicativo, em poucos segundos, sem precisar esperar um novo cartão físico chegar pelo correio — essa agilidade é outro ponto a favor do virtual em caso de suspeita de fraude.
Fonte: elaboração própria com base em práticas de segurança bancária.