Neste artigo
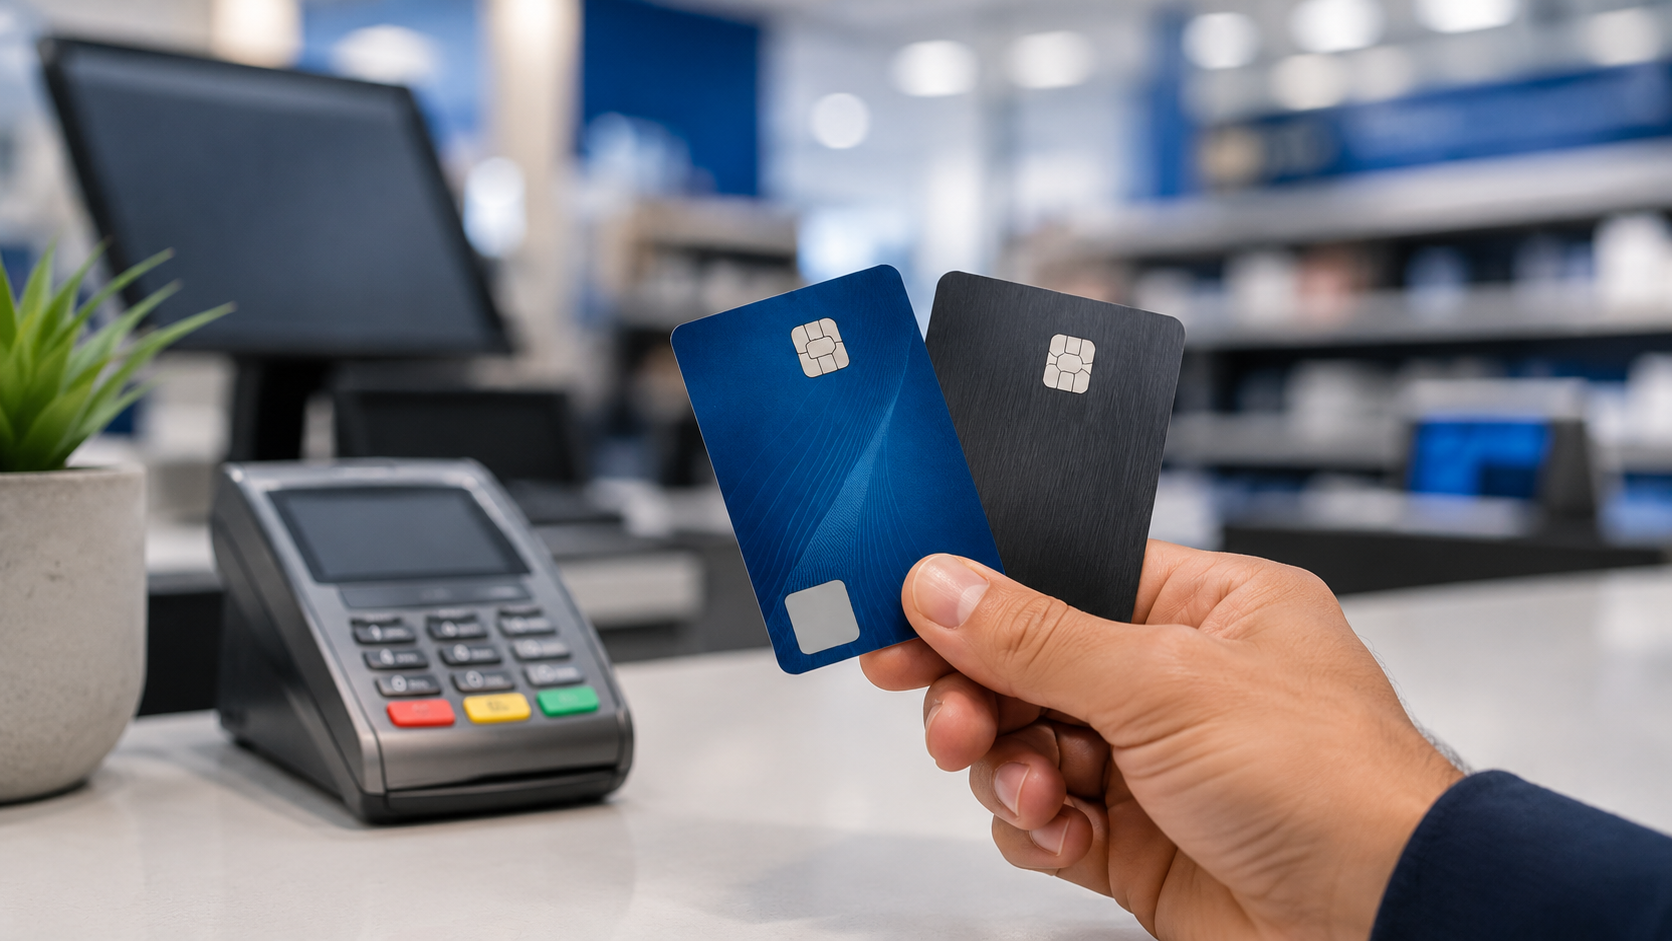
A dúvida entre pagar no débito ou no crédito parece boba, mas a escolha certa muda bastante dependendo do tipo de compra e do quanto a pessoa confia no próprio controle financeiro.
Débito: melhor para controle imediato
No débito, o dinheiro sai da conta na hora, como um saque. Isso funciona bem para compras do dia a dia — mercado, farmácia, gasolina — porque você só gasta o que realmente tem disponível, sem risco de comprometer meses futuros. A desvantagem aparece se o saldo fica negativo: entra o cheque especial, com juros normalmente altos.
Crédito: melhor para compras maiores e parceladas
O crédito funciona no modelo “compre agora, pague depois”, com duas vantagens práticas: parcelar compras de valor mais alto (eletrônicos, móveis, passagens) sem juros na maioria dos casos, e acumular pontos ou milhas em programas de recompensa, quando o cartão oferece isso. A desvantagem é que exige disciplina — gastar além da capacidade de pagar a fatura inteira leva ao rotativo, com os juros mais altos do mercado.
Guia rápido por tipo de compra
- Compras rotineiras (mercado, transporte, farmácia): débito, para manter o controle real do orçamento mensal.
- Compras parceladas (eletrodomésticos, móveis, viagens): crédito, aproveitando o parcelamento sem juros quando disponível.
- Compras online em sites novos: crédito (de preferência virtual), porque oferece mais proteção contra fraude do que o débito.
- Situações de orçamento apertado no mês: débito, para evitar comprometer a fatura seguinte com gastos que não cabem no salário atual.
A estratégia mais equilibrada
Não existe uma resposta única — a combinação dos dois costuma funcionar melhor: débito para o gasto do dia a dia, com controle imediato, e crédito reservado para compras planejadas que cabem no orçamento e que serão pagas integralmente no vencimento, sem entrar no rotativo.
Fontes: Nubank.